Factuurvereisten voor de btw in de EU en het VK: wat erop moet, btw verlegd en e-facturatie (gids 2026)
Welke gegevens een btw-factuur moet bevatten, hoe je zakelijke klanten in de EU factureert met btw verlegd, vrijstellingen voor kleine ondernemers en waar e-facturatie verplicht is.
 Billairo-team
5 min leestijd
Op deze pagina
- Wat een btw-factuur moet bevatten (EU)
- Vereenvoudigde facturen
- Wat een btw-factuur moet bevatten (VK)
- Btw verlegd: zakelijke klanten in een ander EU-land factureren
- Als je geen btw rekent
- Meerdere btw-tarieven op één factuur
- E-facturatie: waar is het verplicht in 2026?
- Checklist voor je btw-factuur
- Veelgestelde vragen
- Mag ik een btw-factuur in een vreemde valuta maken?
- Moet het btw-nummer van de klant op elke factuur?
- Wat als een btw-factuur fout is?
- Is een pdf-factuur een e-factuur?
Ben je btw-ondernemer, dan zijn je facturen niet alleen meer betalingsverzoeken: het zijn fiscale documenten waarmee je klanten de btw aftrekken. Ontbreekt er een verplicht gegeven, dan kan een zakelijke klant de btw misschien niet aftrekken — en dat betekent een verzoek om een nieuwe factuur en later betaald worden.
Deze gids behandelt de regels in de EU en het VK zoals ze eind 2026 gelden, inclusief de verplichte e-facturatie die nu wordt ingevoerd.
Dit is algemene informatie, geen belastingadvies. Btw-regels hebben nationale details en veranderen regelmatig — vraag de Belastingdienst of je boekhouder wat voor jouw situatie geldt.
Wat een btw-factuur moet bevatten (EU)
In de hele EU komen de verplichte gegevens uit artikel 226 van de btw-richtlijn. In Nederland staan ze in artikel 35a van de Wet op de omzetbelasting. Een volledige factuur vermeldt:
- De factuurdatum
- Een doorlopend nummer dat de factuur uniek identificeert (zie factuurnummering)
- Je btw-identificatienummer
- Het btw-nummer van je klant, als die de btw verschuldigd is — bijvoorbeeld bij btw verlegd of bij intracommunautaire leveringen van goederen
- Je volledige naam en adres, en die van je klant
- De hoeveelheid en aard van de goederen, of de omvang en aard van de diensten
- De leverdatum (of de datum van een vooruitbetaling), als die afwijkt van de factuurdatum
- Het bedrag exclusief btw per tarief of vrijstelling, de prijs per eenheid exclusief btw en eventuele kortingen die niet in de prijs zitten
- Het toegepaste btw-tarief
- Het btw-bedrag
- Als je geen btw rekent, de reden — bijvoorbeeld de vrijstelling die geldt, of „btw verlegd”
Lidstaten voegen er eigen eisen aan toe. Frankrijk wil bijvoorbeeld de voorwaarden voor te late betaling op B2B-facturen; Duitsland de leverdatum op elke factuur (een opmerking dat die gelijk is aan de factuurdatum volstaat). Factureer je in meerdere landen, stel de gegevens van elk land dan één keer in en laat je factuurprogramma ze toepassen.
Vereenvoudigde facturen
Veel landen staan een vereenvoudigde factuur toe voor kleine bedragen. De grens is nationaal: € 100 inclusief btw in Nederland, € 250 in Duitsland. Er hoeft minder op — meestal je gegevens, de datum, wat je verkocht, het totaal en het btw-tarief —, maar hij mag niet worden gebruikt voor grensoverschrijdende verkoop of btw verlegd.
Wat een btw-factuur moet bevatten (VK)
De Britse regels (VAT Notice 700/21 van HMRC) zijn bijna hetzelfde. Een volledige factuur heeft een uniek doorlopend nummer, je naam, adres en btw-nummer, de factuurdatum, het leveringstijdstip als dat afwijkt, de naam en het adres van de klant, een omschrijving van elk artikel met aantal en prijs, het btw-tarief en het btw-bedrag per artikel, het totaal exclusief btw, eventuele korting en het totale btw-bedrag. De btw moet in Britse ponden staan, ook als je in een andere valuta factureert.
Winkeliers mogen een vereenvoudigde factuur maken voor verkopen tot £ 250 inclusief btw.
Btw verlegd: zakelijke klanten in een ander EU-land factureren
Verkoop je diensten aan een btw-ondernemer in een ander EU-land, dan reken je meestal geen btw. De klant geeft de btw aan in zijn eigen land — de verleggingsregeling. Je factuur moet:
- Jouw btw-nummer en dat van de klant vermelden (controleer het via de VIES-dienst van de EU)
- 0 btw rekenen op de betreffende regels
- Een opmerking bevatten als „Btw verlegd / Reverse charge (art. 196 Richtlijn 2006/112/EG)”
Goederen die je naar een btw-ondernemer in een andere lidstaat verzendt zijn meestal een intracommunautaire levering, ook zonder btw gefactureerd, met een verwijzing naar de vrijstelling. Verkoop aan klanten buiten de EU geldt meestal als export of valt buiten de Europese btw.
In Billairo stel je de btw-behandeling per klant in — standaard, btw verlegd of geen btw (export) — zodat hun facturen automatisch de juiste tarieven en teksten krijgen.
Als je geen btw rekent
Gebruik je een vrijstellingsregeling voor kleine ondernemers, dan reken je geen btw en zet je die ook niet op de factuur. Verschillende landen eisen een zin die uitlegt waarom:
- Nederland: met de kleineondernemersregeling (KOR) hoef je zelfs geen facturen uit te reiken; doe je het wel, vermeld dan geen btw — bijvoorbeeld met „Vrijgesteld van omzetbelasting (KOR)”
- Duitsland: een verwijzing naar de kleineondernemersregeling (§ 19 UStG)
- Frankrijk: „TVA non applicable, art. 293 B du CGI”
- België, Oostenrijk en andere landen hebben vergelijkbare teksten voor hun regelingen
Sinds 2025 kunnen kleine ondernemers in de EU de vrijstelling ook in andere lidstaten gebruiken via de nieuwe grensoverschrijdende KOR, met een omzetgrens voor de hele EU — interessant als je over de grens verkoopt.
Meerdere btw-tarieven op één factuur
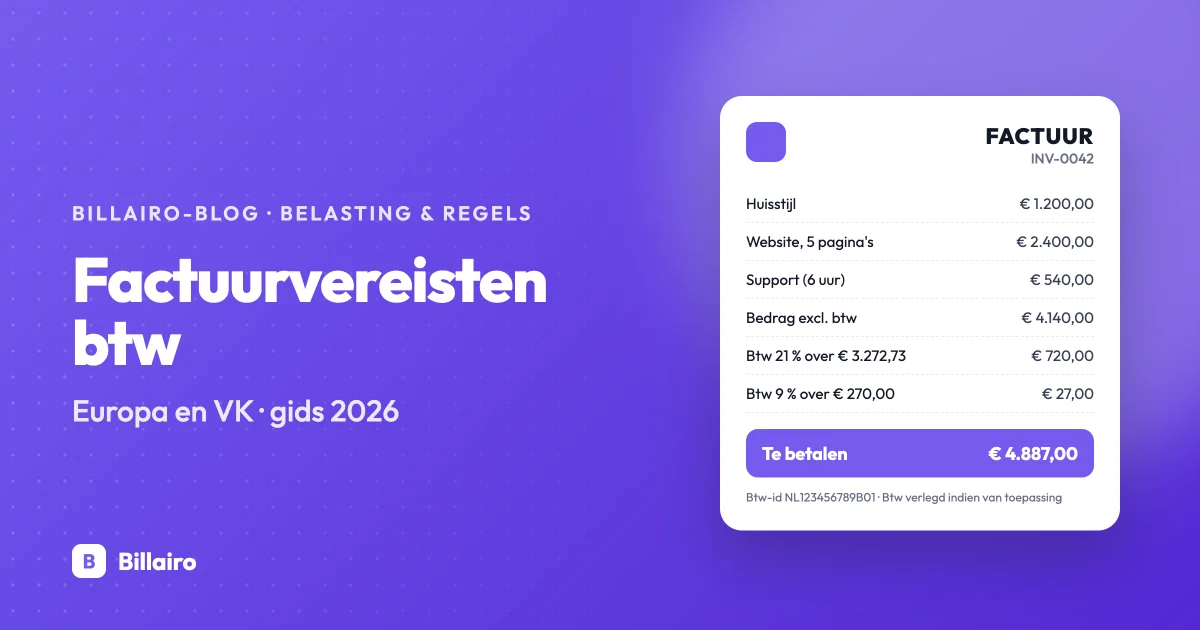
Verkoop je artikelen tegen verschillende tarieven (bijvoorbeeld 21 % en 9 %), dan moet de factuur het bedrag exclusief btw en de btw per tarief apart tonen. Een goed factuurprogramma regelt dat: stel het tarief per regel in en hij maakt een uitsplitsing per tarief.
E-facturatie: waar is het verplicht in 2026?
Europa stapt over van pdf-facturen naar gestructureerde e-facturen — machineleesbare bestanden die direct in de boekhouding van de klant gaan. De stand van zaken:
| Land | Wat er verplicht is |
|---|---|
| Nederland | Facturen aan de overheid gaan al jaren elektronisch (via Peppol of het Digipoort-portaal). Voor B2B is er nog geen verplichting; die volgt uiterlijk met de EU-regels van 2030. |
| Duitsland | Alle bedrijven moeten sinds 1 januari 2025 e-facturen kunnen ontvangen. Bedrijven met meer dan € 800.000 omzet moeten ze vanaf 1 januari 2027 versturen; iedereen vanaf 1 januari 2028. Formaten: XRechnung of ZUGFeRD (EN 16931). |
| Frankrijk | Alle bedrijven moeten sinds 1 september 2026 e-facturen kunnen ontvangen; grote en middelgrote bedrijven versturen ze nu al, kleine bedrijven moeten ze vanaf 1 september 2027 versturen, via een erkend platform. |
| België | Gestructureerde B2B-e-facturen via het Peppol-netwerk zijn sinds 1 januari 2026 verplicht. |
| Polen | B2B-facturen lopen via het nationale KSeF-systeem, ingevoerd in 2026; de kleinste bedrijven volgen in 2027. |
| Italië | Alle B2B- en B2C-facturen lopen via het SDI-systeem (sinds 2019). |
| Hele EU | Met het pakket „VAT in the Digital Age” wordt e-facturatie vanaf 1 juli 2030 de standaard voor grensoverschrijdende B2B-verkoop. |
Het Pro-abonnement van Billairo maakt ZUGFeRD-/Factur-X-pdf's en XRechnung-bestanden, wat het Duitse formaat dekt en het hybride formaat dat Franse klanten kunnen lezen. Billairo verstuurt geen facturen via overheidssystemen zoals het Italiaanse SDI, het Poolse KSeF, Peppol of de Franse erkende platforms; daarvoor heb je een gecertificeerde aanbieder nodig.
Checklist voor je btw-factuur
- Uniek doorlopend factuurnummer en factuurdatum
- Leverdatum, als die afwijkt
- Je naam, adres en btw-id
- Naam en adres van je klant (en btw-nummer bij btw verlegd of intracommunautaire levering)
- Omschrijving en hoeveelheid van goederen of diensten
- Prijs per eenheid exclusief btw, kortingen, bedrag per tarief
- Btw-tarief(en) en btw-bedrag(en), in de nationale valuta waar dat moet
- De reden als je geen btw rekent (vrijstelling, btw verlegd, export)
- Landspecifieke gegevens (bijv. de voorwaarden voor te late betaling in Frankrijk)
Veelgestelde vragen
Mag ik een btw-factuur in een vreemde valuta maken?
Ja, maar het btw-bedrag moet meestal ook in je nationale valuta staan — in euro in Nederland, in ponden in het VK. Vermeld de gebruikte wisselkoers.
Moet het btw-nummer van de klant op elke factuur?
Alleen als hij de btw verschuldigd is (btw verlegd) of bij intracommunautaire leveringen van goederen. Bij gewone binnenlandse verkoop is het niet verplicht.
Wat als een btw-factuur fout is?
Pas hem niet aan. Maak een creditfactuur die hem (geheel of gedeeltelijk) tegenboekt en een gecorrigeerde factuur. De meeste EU-landen eisen dat correcties zo gebeuren.
Is een pdf-factuur een e-factuur?
Juridisch niet. Een e-factuur is gestructureerde data (zoals XRechnung-XML). Hybride formaten zoals ZUGFeRD en Factur-X verpakken die data in een pdf en werken dus als allebei.